ليس السؤال الذي يشغل الأوساط التأمينية العربية اليوم مجرد اسم الشخصية التي ستخلف المغربي شكيب أبو زيد في الأمانة العامة للاتحاد العام العربي للتأمين، بل طبيعة المرحلة التي تنتظر هذه المؤسسة، وحجم الدور الذي يفترض أن تؤديه في صناعة تأمينية تواجه تحولات غير مسبوقة. فالأمانة العامة ليست موقعاً إدارياً عابراً في مؤسسة مهنية عريقة، بل مركزاً تنفيذياً تتقاطع عنده مصالح عشرات الأسواق والشركات والهيئات التأمينية العربية، وتُختبر من خلاله قدرة الاتحاد على تحويل التعاون المهني إلى مبادرات ونتائج ملموسة.
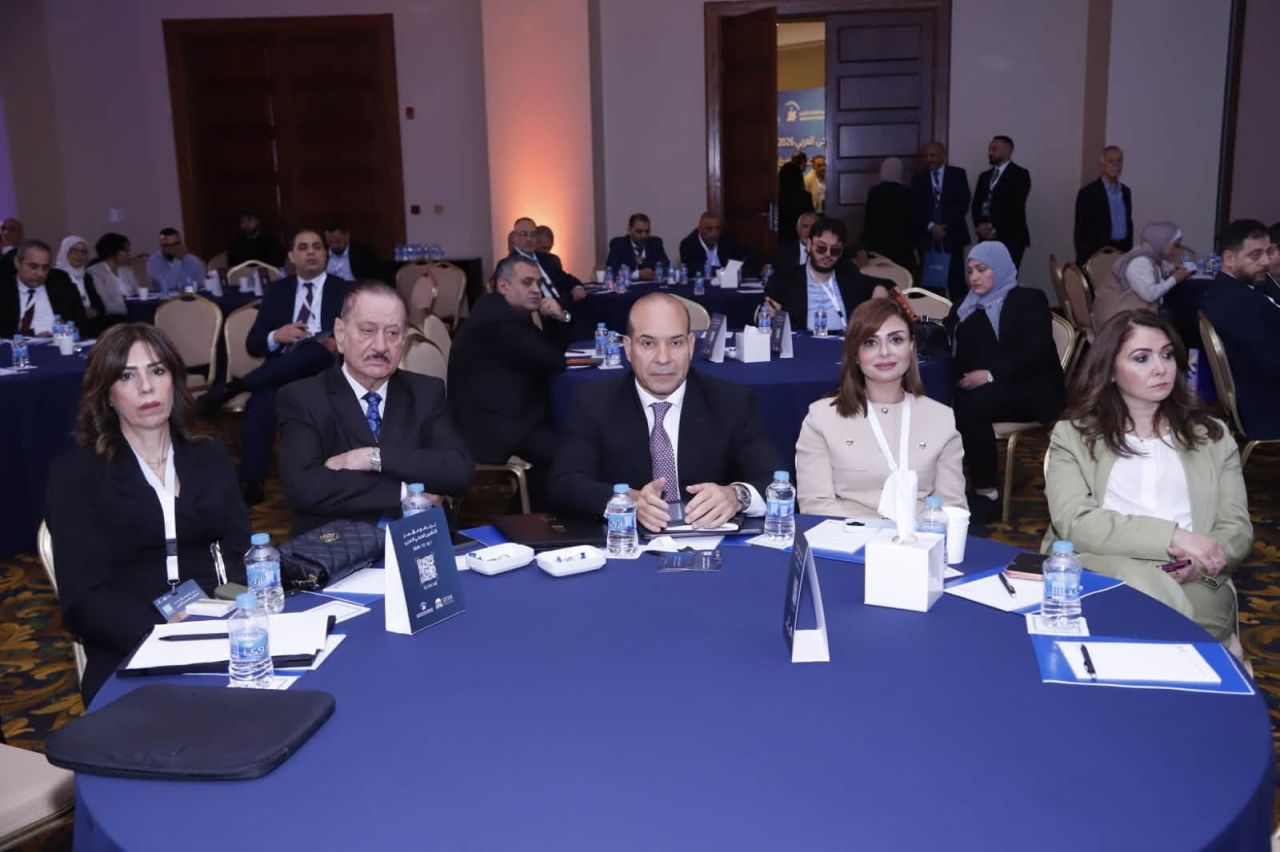
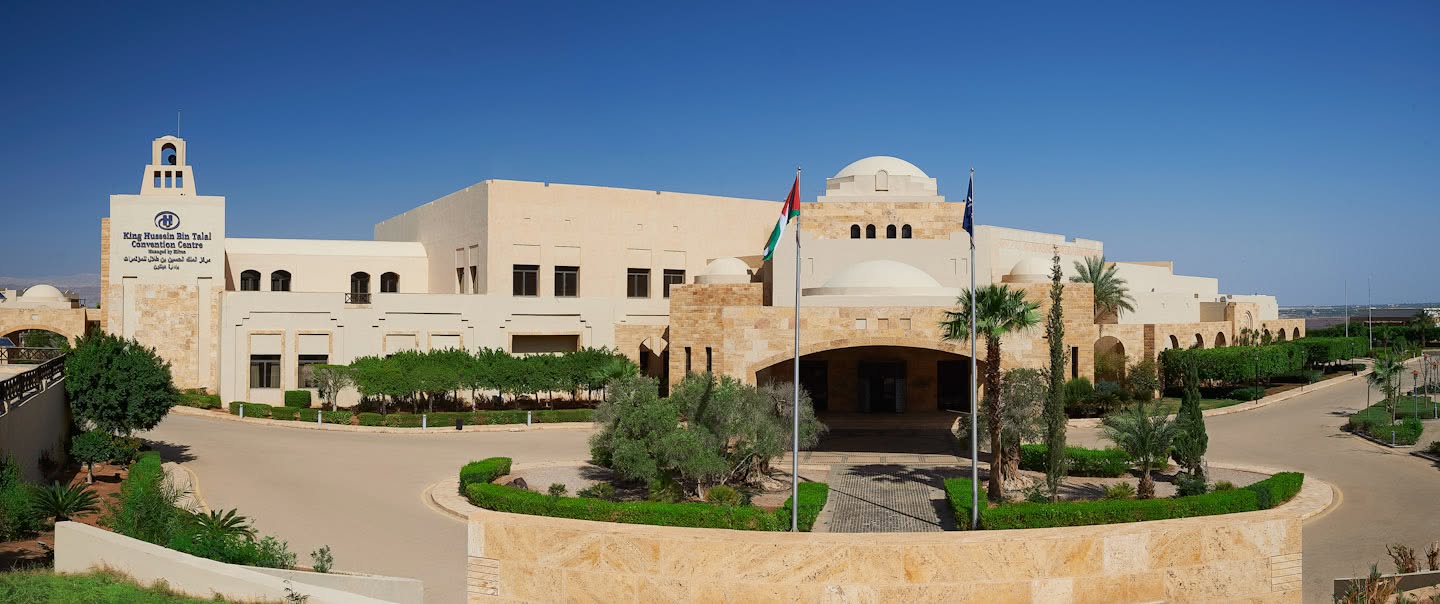
من البحر الميت في الأردن، حيث انعقد المؤتمر العام الخامس والثلاثون للاتحاد بين 4 و7 تشرين الأول 2026، بدأت ملامح مرحلة انتقالية جديدة تتبلور، بعدما اتخذ مجلس الاتحاد قراراً بفتح الطريق أمام اختيار أمين عام جديد خلفاً لشكيب أبو زيد. وجاء ذلك في وقت شهد فيه المؤتمر مشاركة 2155 شخصاً من 48 دولة، في مؤشر على المكانة التي لا يزال يحظى بها هذا الحدث في صناعة التأمين العربية والدولية.
وفي 20 تشرين الأول، أعلن الاتحاد فتح باب الترشح لمنصب الأمين العام، محدداً 20 تشرين الثاني 2026 موعداً نهائياً لتلقي الطلبات. وبذلك دخلت عملية الاختيار مسارها الرسمي، وفق أحكام النظام الأساسي للاتحاد ولائحته الداخلية ونظام العاملين فيه.
وتشترط قواعد الترشح أن يكون المتقدم من مواطني إحدى الدول العربية الممثلة في الاتحاد، وحاصلاً على مؤهل جامعي، وأن يمتلك خبرة لا تقل عن 15 عاماً في التأمين أو إعادة التأمين، بينها خمس سنوات على الأقل في موقع قيادي في سوق تأمين عربي. كما ينبغي ألا يتجاوز عمره 60 عاماً عند بدء التعيين، وأن يجيد العربية وإحدى اللغتين الإنجليزية أو الفرنسية، وأن يكون متفرغاً للمنصب، من دون الجمع بينه وبين عمل آخر يكتسب منه دخلاً. ويتيح الإعلان تقديم الترشيحات من أعضاء الاتحاد، كما يسمح بطلبات الترشح الشخصية المستوفية للشروط.
أما أسماء المرشحين، فلا توجد حتى الآن قائمة رسمية منشورة يمكن الاستناد إليها، وهو ما يجعل تداول الأسماء أو الحديث عن حسم الاختيار سابقاً لأوانه. والأجدى في هذه المرحلة هو التوقف عند طبيعة المنصب ومواصفات الشخصية المطلوبة، وما إذا كان الأمين العام المقبل قادراً على حمل مسؤولية مؤسسة تتجاوز مهمتها تنظيم المؤتمرات واللقاءات المهنية.
فالتمييز بين رئاسة الاتحاد وأمانته العامة أساسي لفهم موقع هذا الاستحقاق. إذ تتولى رئاسة مجلس الاتحاد قيادة المؤسسة على المستوى التمثيلي والإشرافي، فيما تضطلع الأمانة العامة بالجانب التنفيذي، ومتابعة قرارات الجمعية العمومية ومجلس الاتحاد واللجنة التنفيذية، وإدارة الشؤون الإدارية والمالية، وتنسيق أعمال اللجان الفنية والروابط المهنية، ومتابعة العلاقات مع الأعضاء والمؤسسات الإقليمية والدولية. ومن هنا، فإن الأمين العام يحتاج إلى مزيج من الخبرة التأمينية والإدارة المؤسسية والقدرة على بناء التوافق بين أسواق تختلف في أحجامها وأولوياتها وإمكاناتها.
ولفهم ما ينتظر الخلف، لا بد من العودة إلى مسيرة الأمانة العامة في العقود الأخيرة، حيث برز اسمان ارتبطا بمرحلتين أساسيتين من تطور الاتحاد: العراقي عبد الخالق رؤوف خليل، الذي تولى المسؤولية من كانون الثاني 1999 حتى حزيران 2019، والمغربي شكيب أبو زيد، الذي خلفه وواصل قيادة الأمانة العامة منذ ذلك التاريخ.
على مدى نحو عشرين عاماً، ارتبطت تجربة عبد الخالق رؤوف بمرحلة توسع مؤسسي ومالي ومهني. ففي كشف الحساب الذي قدمه عن فترة توليه، أشار إلى نمو موارد الاتحاد بصورة كبيرة، وارتفاع أرصدته المصرفية من 4.9 ملايين دولار إلى أكثر من 448 مليون دولار بنهاية عام 2018، وفق الأرقام التي نقلتها الصحافة عن تصريحاته. كما تحدث عن اتساع قاعدة العضوية وتعزيز قدرة الاتحاد على تمويل نشاطاته وتطوير خدماته.
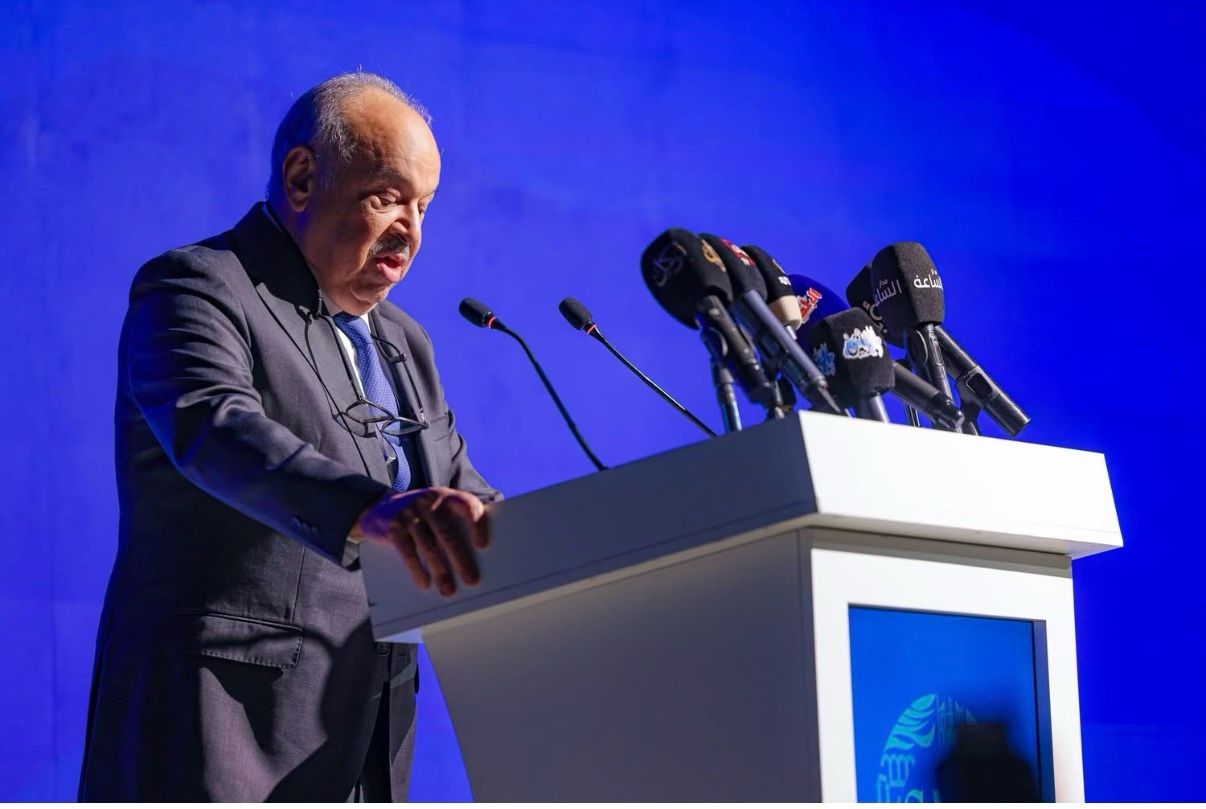
لكن الأهم في تلك المرحلة لم يكن الجانب المالي وحده، بل العمل على بناء أطر مهنية متخصصة تحت مظلة الاتحاد، وتوسيع مجالات التعاون بين شركات التأمين وإعادة التأمين والوسطاء، إلى جانب الاهتمام بالتدريب والتأهيل والنشر التأميني. وقد ساهمت هذه الجهود في ترسيخ صورة الاتحاد بوصفه مؤسسة مهنية لا تقتصر وظيفتها على جمع أعضائها في مؤتمر دوري، بل تعمل على إنشاء روابط وقنوات تعاون تخدم مختلف مكونات الصناعة العربية.
وفي حزيران 2019، انتهت ولاية رؤوف، وانتقلت الأمانة العامة إلى شكيب أبو زيد، الذي جاء بخبرة في التأمين وإعادة التأمين، وبخطة ركزت على ثلاثة محاور أساسية: تحديث أساليب عمل الاتحاد، وتطوير التواصل مع أعضائه، وتحسين الأداء الفني التأميني من خلال اللجان والروابط المتخصصة.
وقد شكل التحول الرقمي أحد أبرز عناوين عهده. فمشروع الإصدار الإلكتروني للبطاقة البرتقالية، الذي بدأ تجريبياً في منتصف عام 2022 واعتمد مطلع 2023، مثّل خطوة عملية في تحديث نظام التأمين الموحد للمركبات العابرة بين الدول العربية المشمولة بالاتفاقية. وتكتسب هذه الخطوة أهمية خاصة لأن البطاقة البرتقالية ليست مجرد وثيقة تأمين، بل آلية تعاون عربي ممتدة منذ توقيع اتفاقيتها في تونس عام 1975، وتهدف إلى توفير الحماية والتعويض عن الأضرار الناجمة عن حوادث المركبات عبر الحدود.
كذلك عمل أبو زيد على تطوير أدوات التواصل والمعلومات، من خلال النشرة الإلكترونية الأسبوعية ومجلة التأمين العربي ودليل شركات التأمين وإعادة التأمين والوسطاء العرب، فضلاً عن المكتبة التأمينية والندوات الافتراضية التي أتاحت مناقشة قضايا الأسواق وتبادل التجارب. وفي عام 2023، تأسست رابطة الاكتواريين العرب، بالتوازي مع جهود إعادة تفعيل رابطة وسطاء التأمين العرب، في خطوة تعكس الاهتمام بتعزيز التخصصات المهنية التي تحتاج إليها صناعة تتزايد فيها أهمية قياس المخاطر والتحليل الفني والتسعير الدقيق.
وفي عام 2023 أيضاً، جُددت ولاية أبو زيد لمدة أربع سنوات، في إشارة إلى استمرار النهج الذي اعتمده الاتحاد في تحديث بنيته وأدوات عمله. كما شهد عام 2025 إطلاق الموقع الإلكتروني الجديد للاتحاد، متضمناً أقساماً محدثة للأخبار والفعاليات والدراسات والنشرة الإلكترونية والمجلة والدليل المهني والمكتبة الرقمية، بما يعزز الوصول إلى المعلومات والتواصل مع الأعضاء.
وبين تجربة عبد الخالق رؤوف، التي ارتبطت بتوسيع الموارد والبنية المؤسسية والروابط المهنية، وتجربة شكيب أبو زيد، التي أعطت دفعاً للتحول الرقمي وتطوير أدوات المعلومات والتواصل، تبدو المهمة أمام الأمين العام المقبل أكثر تعقيداً من مجرد المحافظة على ما تحقق. فالمطلوب هو البناء على المرحلتين معاً، وإضافة رؤية جديدة تستجيب للتحولات التي تعيد تشكيل صناعة التأمين العالمية.
ولعل أول ما ينبغي أن يتصدّر هذه الرؤية هو تعزيز قدرة الاتحاد على تمثيل مصالح الأسواق العربية في مواجهة المخاطر الجيوسياسية والاقتصادية. فالحروب والتوترات الإقليمية لا تقتصر آثارها على الخسائر المباشرة في الممتلكات، بل تمتد إلى التأمين البحري والطيران والطاقة وسلاسل الإمداد، وتؤثر في كلفة إعادة التأمين وشروط التغطيات وحدود الاحتفاظ بالمخاطر. وفي منطقة تتعرض بصورة متكررة لهذه الاضطرابات، يصبح التنسيق العربي وتبادل المعلومات ضرورة مهنية واقتصادية.
كما تفرض الكوارث الطبيعية والتغيرات المناخية والهجمات السيبرانية والمخاطر الناشئة عن الذكاء الاصطناعي، تحديات جديدة على شركات التأمين وإعادة التأمين. ولم يعد كافياً أن تكتفي الأسواق بتطوير منتجات تقليدية، بل باتت مطالبة بتحديث نماذج الاكتتاب والتسعير وإدارة المطالبات، والاستثمار في قواعد البيانات والخبرات الاكتوارية، وتطوير منتجات قادرة على تغطية أخطار لم تكن في السابق ضمن الأولويات التأمينية.
ومن الملفات التي تحتاج إلى اهتمام أكبر أيضاً فجوة انتشار التأمين في العالم العربي، وتفاوت مستويات التطور بين الأسواق. فهناك أسواق تمتلك بنى رقابية ومؤسسية أكثر تقدماً، فيما لا تزال أسواق أخرى تواجه تحديات في توسيع قاعدة المؤمّن لهم، وتعزيز الوعي التأميني، وتطوير التشريعات والملاءة المالية. وهنا يمكن للاتحاد أن يؤدي دوراً أكثر فاعلية في تبادل التجارب، وتوفير الإحصاءات المقارنة، ودعم المبادرات المشتركة التي تساعد على تطوير الأسواق الأقل نضجاً.
ولا يقل عن ذلك أهمية تطوير التعاون في إعادة التأمين، وتعزيز قدرة الأسواق العربية على الاحتفاظ بجزء أكبر من الأخطار متى سمحت إمكاناتها الفنية والمالية بذلك، وتشجيع إنشاء آليات ومجمعات مشتركة لتغطية الأخطار الكبرى. فالتعاون في هذا المجال لا يخدم الشركات وحدها، بل يعزز قدرة الاقتصادات العربية على مواجهة الخسائر ويحسن شروط تعاملها مع الأسواق العالمية.
أما على المستوى المؤسسي، فإن التحدي يتمثل في جعل الاتحاد أكثر قدرة على تحويل توصيات لجانه وروابطه إلى برامج قابلة للتنفيذ، وتحديد أولويات واضحة لكل مرحلة، ووضع مؤشرات لقياس النتائج. فنجاح الاتحاد لا ينبغي أن يقاس بعدد المؤتمرات والندوات التي ينظمها فقط، بل بما تتركه هذه الأنشطة من أثر في التشريعات والممارسات المهنية والتعاون بين الأسواق.
ويبرز هنا أيضاً دور الاستثمار في الكفاءات الشابة، وتطوير التدريب التأميني والاكتواري، وتعزيز حضور المرأة والمهنيين المتخصصين في العمل المؤسسي، إلى جانب توسيع العلاقات مع اتحادات التأمين وإعادة التأمين والمنظمات الدولية. فالصناعة العربية تحتاج إلى مؤسسة تمتلك القدرة على نقل المعرفة وتوطينها، وليس مجرد استيراد التجارب أو الاكتفاء بعرضها في المؤتمرات.
إن الاتحاد العام العربي للتأمين، الذي تأسس عام 1964، راكم خلال أكثر من ستة عقود شبكة واسعة من العلاقات والخبرات والمبادرات، وأصبح يُعرف بـ«بيت التأمين العربي». لكن قيمة هذا البيت لا تقاس بعراقة تأسيسه أو اتساع عضويته فحسب، بل بقدرته على جمع أسواقه حول مصالح مشتركة، والدفاع عن حضورها، ومساعدتها على مواجهة المخاطر التي تتجاوز حدود كل سوق بمفردها.
ومن هنا، فإن اختيار الأمين العام الجديد ينبغي أن يكون مناسبة لتحديد ما ينتظره القطاع من الاتحاد في السنوات المقبلة، وتوضيح الأولويات التي ستقود عمل الأمانة العامة، ولا سيما في ملفات التحول الرقمي، وإعادة التأمين، والبيانات، والشمول التأميني، والمخاطر الناشئة.
لقد أسهم عبد الخالق رؤوف في مرحلة توسّع الاتحاد وترسيخ بنيته، وجاء شكيب أبو زيد ليعزز تحديث أدواته وتوجهه الرقمي. أما الأمين العام المقبل، فسيكون مطالباً بالجمع بين ما تحقق في المرحلتين، وتقديم إضافة تتناسب مع حجم التحديات التي تواجه صناعة التأمين العربية.
فالاختبار الحقيقي لا يكمن في هوية من سيخلف شكيب أبو زيد، بل في قدرته على أن يكون أكثر من أمين عام جديد: أن يكون صاحب رؤية تنقل «بيت التأمين العربي» من تنسيق الجهود إلى صناعة التأثير، ومن تراكم المبادرات إلى تحقيق نتائج ملموسة، في مرحلة لم تعد فيها أسواق التأمين العربية تملك ترف العمل منفردة.