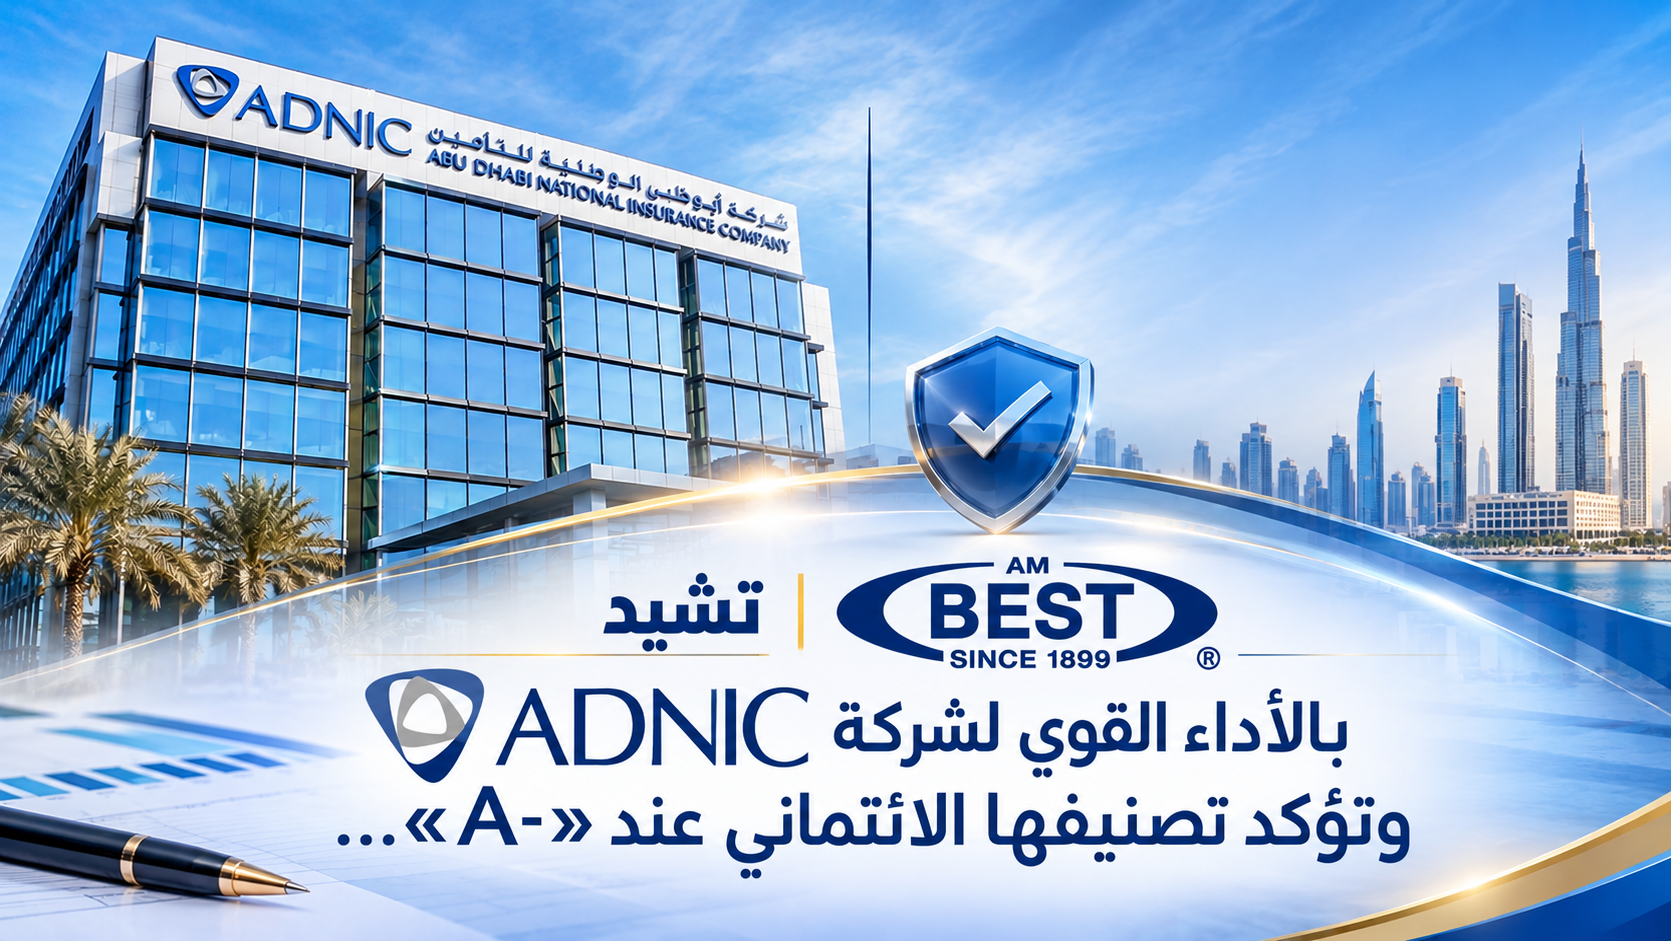
مبنى الشركة
“إيه إم بست” ، وكالة التصنيف الإئتماني، قالت في تقرير لها، أن “شركة أبوظبي الوطنية للتكافل(أدنتك) تتمتع بسجل حافل من الأداء التشغيلي القوي، وهو ما تجلّى في بلوغ متوسط العائد (المرجّح) على حقوق المساهمين 20.5% على مدى ثلاث سنوات (2023-2025) ، وفقاً لحساباتها”. أضافت: “لقد حققت محافظ الشركة -المكونة من أنشطة التكافل العائلي والتكافل العام مجتمعة- أداءً قوياً في مجال الاكتتاب؛ حيث ظلت نسب الخسائر والمصاريف المشتركة بعد احتساب إعادة التأمين- أقل من 90.0% بشكل مستمر على مدى السنوات الثلاث والنصف الماضية وحتى حزيران 2026.
يُشار الى ان الشركة سجّلت نمواً في إيراداتها بنسبة 27% خلال العام 2025، لتصل إلى 962.6 مليون درهم إماراتي (262.1 مليون دولار)، وهو ما يتماشى مع أهداف النمو الاستراتيجية وخطط تنويع الأعمال. كما شهد التوازن في الأرباح بين صندوق حملة الوثائق وصندوق المساهمين تحسناً خلال العام 2025 والأشهر الستة الأولى من العام 2026، ما أدى إلى سداد جزء كبير من مبالغ “القرض الحسن” المتراكمة لصالح صندوق المساهمين. وبحلول حزيران 2026، بلغ رصيد “القرض الحسن” 6.3 مليون درهم إماراتي (1.7 مليون دولار)، انخفاضاً من ذروة بلغت 35.9 مليون درهم إماراتي في نهاية 2024.
الى ذلك، أكدت وكالة “إيه إم بست” تصنيف القوة المالية لشركة “أدنتك” عند مستوى أ – (ممتاز)، وتصنيف الائتمان طويل الأجل عند مستوى أ- (ممتاز)، مع نظرة مستقبلية مستقرة للتصنيفين اللذين يعكسان قوة الميزانية العمومية للشركة -التي تقيّمها “إيه إم بست” بأنها قوية جداً- إلى جانب أدائها التشغيلي القوي، ونطاق أعمالها المحدود، ونظامها الملائم لإدارة المخاطر المؤسسية. وتتوقع الوكالة أن تظل مؤشرات كفاية رأس المال عند أقوى مستوياتها، مدعومة بقدرة الشركة على توليد رأس مال داخلي كافٍ لدعم نمو أعمالها المتوقع. ومن ناحية أخرى، يُعد الاعتماد الكبير على إعادة التأمين عاملاً يحد من قوة الميزانية العمومية؛ ومع ذلك، يتم تخفيف مخاطر الائتمان المرتبطة بذلك جزئياً من خلال التعامل مع مجموعة من شركات إعادة التأمين التي تتمتع بوضع مالي متين. يُذكر ان للشركة مكانة مميزة وراسخة في سوق التأمين الإماراتي بصفتها أكبر شركة محلية في مجال التكافل، علما انها تواجه منافسة قوية.