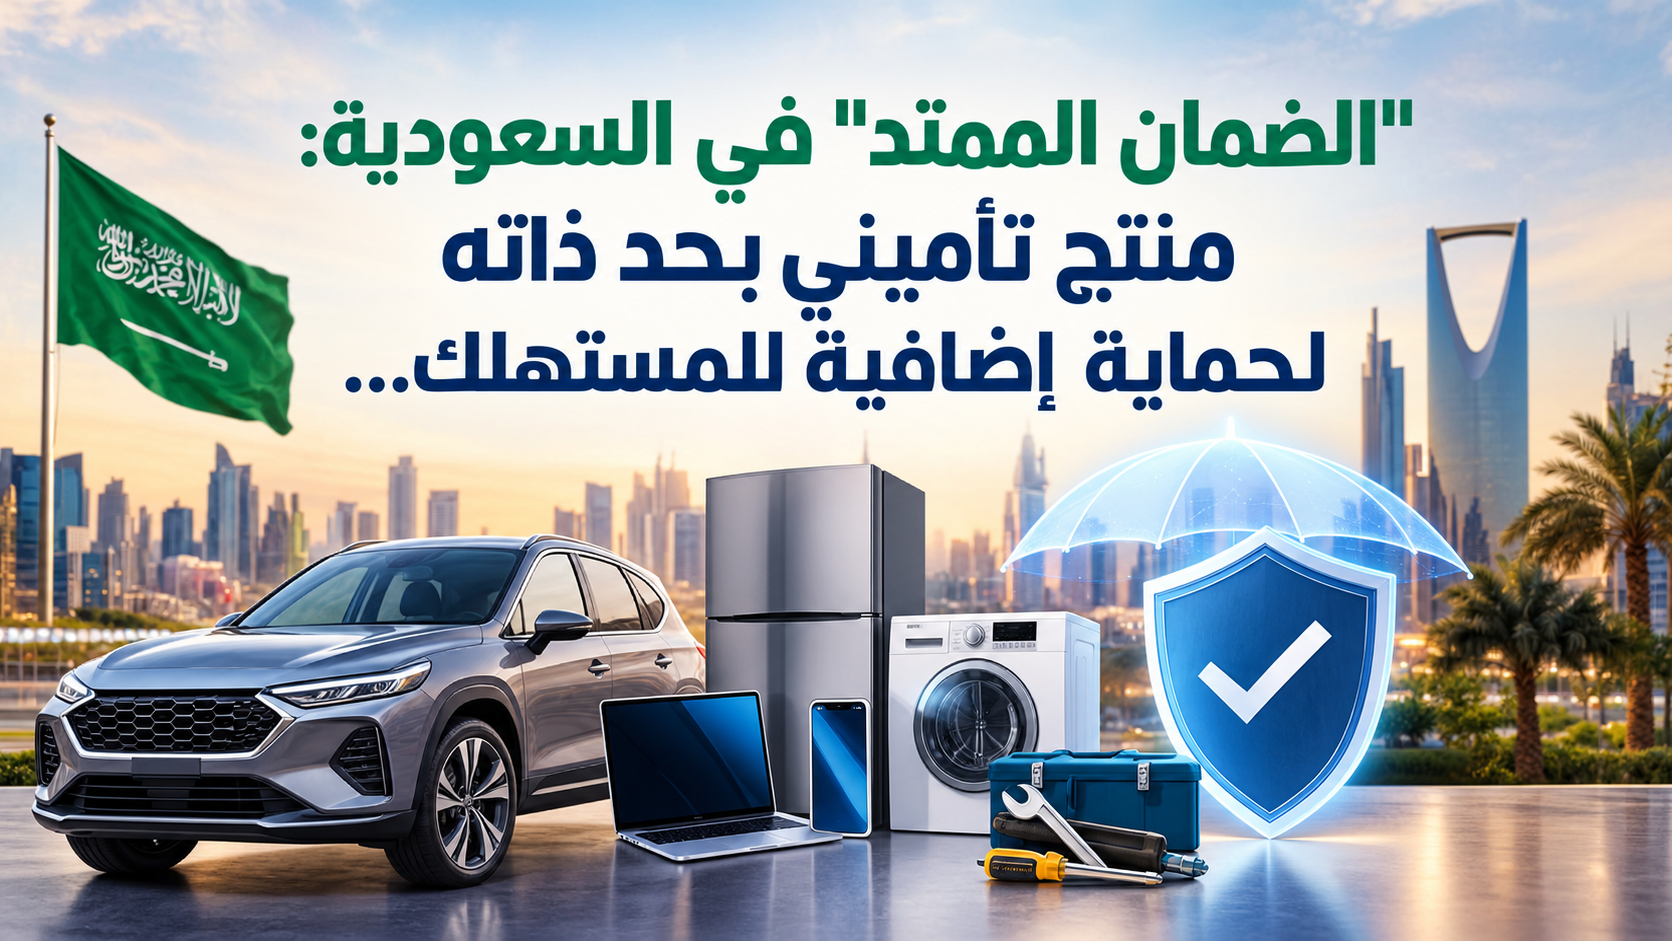
لم يعد «الضمان الممتد» في المملكة العربية السعودية مجرد خدمة إضافية تُعرض على المستهلك عند شراء سيارة أو جهاز أو “عدّة” للتصليح، بل أصبح منتجًا تأمينيًا واضح المعالم يخضع للأطر التنظيمية والرقابية لهيئة التأمين، في تطور يعكس اتساع نطاق صناعة التأمين السعودية وتحوّلها نحو منتجات أكثر تخصصًا وارتباطًا بالحاجات اليومية للأفراد والشركات.
ففي آذار 2026، في خطوة تنظيمية لافتة، أعلنت هيئة التأمين السعودية أن تقديم أو بيع منتج «الضمان الممتد» من وكالات السيارات وشركات التجزئة وغيرها من الكيانات، من دون الحصول على الترخيص النظامي، يُعد مخالفة صريحة لنظام مراقبة شركات التأمين التعاوني. وأكدت الهيئة أن هذا المنتج يقتصر تقديمه في المملكة على شركات التأمين المرخصة والمسجلة نظامًا، في إطار هدفها المعلن بحماية حقوق المؤمن لهم والمستفيدين وتعزيز الثقة واستقرار سوق التأمين، ما يعني أن «الضمان الممتد» ليس منتجًا ظهر للمرة الأولى في العام 2026، بل هو من المنتجات التي طورتها شركات التأمين لتوفير حماية إضافية بعد انتهاء الضمان الأساسي للمنتج. وقد أشارت هيئة التأمين إلى أن التغطية يمكن أن ترتبط بالسيارات والأجهزة والمعدات وغيرها، لتشمل، وفقًا لشروط الوثيقة، مخاطر قد تستوجب إصلاح المنتج أو استبداله، بما يخفف عن المستهلك أعباء مالية غير متوقعة بعد انتهاء الضمان الأساسي.
لكن الجديد في المشهد السعودي هو وضوح الموقف التنظيمي: عندما يكون «الضمان الممتد» في جوهره منتجًا تأمينيًا، فإن بيعه لا يمكن أن يتم خارج المنظومة المرخصة، حتى لو جرى تسويقه للمستهلك تحت مسميات تجارية مرتبطة بالضمان أو خدمة ما بعد البيع. وهنا تبرز أهمية القرار، لأنه يفصل بوضوح بين الضمان الذي تقدمه الشركة المصنّعة ضمن شروطها الأصلية، وبين الحماية التأمينية الإضافية التي تقدمها شركة تأمين مرخصة.
وبالنسبة للمستهلك، تبدو الفكرة بسيطة: يشتري سيارة أو جهازًا أو عدّة للتصليح، وينتهي الضمان الأصلي بعد مدة محددة، فيختار مقابل قسط أو تكلفة محددة الحصول على حماية إضافية لفترة لاحقة. ولكن خلف هذه الفكرة البسيطة تقف صناعة كاملة تقوم على تحديد المخاطر، ووضع شروط التغطية والاستثناءات، وتسعير الأقساط، وإدارة المطالبات، وتقدير تكاليف الإصلاح أو الاستبدال.
وهذا تحديدًا ما يجعل “الضمان الممتد” أقرب إلى منتج تأميني متكامل منه إلى مجرد برنامج صيانة. فالقيمة الحقيقية لا تكمن فقط في تمديد المدة الزمنية للحماية، وإنما في نقل جزء من المخاطر المالية المستقبلية من المستهلك إلى شركة التأمين، ضمن شروط واضحة ومحددة مسبقًا.
وفي سوق السيارات تحديدًا، تكتسب الفكرة أهمية أكبر، مع ارتفاع قيمة المركبات وتكاليف قطع الغيار والصيانة والإصلاح. فالعطل المفاجئ بعد انتهاء ضمان المصنع قد يتحول إلى فاتورة مرتفعة، فيما يمنح الضمان الممتد المستهلك إمكانية مواجهة بعض هذه التكاليف وفق التغطية المتفق عليها. ومن هنا يمكن للمنتج أن يؤدي وظيفة اقتصادية تتجاوز فكرة «راحة البال»، عبر تحسين قدرة المستهلك على توقع جزء من نفقاته المستقبلية.
وفي المقابل، فإن الضمان الممتد لا يعني أن كل عطل أو كل تكلفة إصلاح تصبح تلقائيًا مغطاة. فالوثيقة التأمينية هي الأساس، وما تشمله من مخاطر واستثناءات وحدود مالية ومدة للتغطية وشروط للمطالبة هو الذي يحدد نطاق الحماية الفعلية. ولذلك تصبح الشفافية في بيع المنتج عنصرًا أساسيًا، خصوصًا في المنتجات التي تُعرض للمستهلك عند نقطة شراء السيارة أو الجهاز، حيث قد لا يكون الفارق بين «الضمان» و«التأمين» واضحًا دائمًا للمشتري.
ومن هذه الزاوية تحديدًا جاء تشديد هيئة التأمين. فقد أوضحت الهيئة أنها رصدت مخالفات تمثلت في قيام عدد من تجار التجزئة ووكلاء السيارات بتقديم وبيع المنتج دون الحصول على الترخيص المطلوب، مؤكدة أن ممارسة أي نشاط تأميني دون الترخيص اللازم قد تعرض المخالف لعقوبات تصل، وفق ما أعلنته الهيئة، إلى غرامة لا تتجاوز مليوني ريال والسجن مدة لا تزيد على أربع سنوات أو بإحدى هاتين العقوبتين، إلى جانب الإجراءات النظامية ذات الصلة.
وبذلك، لا يتعلق التنظيم السعودي فقط بمن «يبيع» المنتج، بل أيضًا بمن يتحمل المخاطر ومن يدير الالتزامات تجاه المستفيد. فوجود شركة تأمين مرخصة خلف الوثيقة يعني أن هناك جهة خاضعة للإشراف والرقابة، وتتحمل المسؤوليات التأمينية وفق الأطر النظامية المعتمدة.
ومن المؤشرات على توسع هذا المجال في السوق السعودية أن شركات تأمين بدأت بالفعل بالحصول على موافقات رسمية لتسويق منتجات الضمان الممتد. فقد أعلنت شركة أمانة للتأمين التعاوني في 30 أكتوبر 2025 حصولها على الموافقة النهائية من هيئة التأمين لتسويق وبيع منتج تأمين الضمان الممتد للمركبات للعملاء الأفراد والمجموعات في المملكة، واعتماد المنتج رسميًا. كما يظهر المنتج ضمن المنتجات التأمينية المتخصصة التي تعرضها شركة ولاء للتأمين التعاوني، ومنها «الضمان الممتد للأجهزة المنزلية» و«الضمان الممتد للمركبات»، وهو ما يعكس أن السوق لا ينظر إلى المنتج باعتباره مقتصرًا على السيارات، بل كفئة قابلة للتوسع في قطاعات استهلاكية متعددة.
وهنا تفتح أمام شركات التأمين السعودية فرصة مهمة لتطوير شراكات أكثر تنظيمًا مع وكلاء السيارات والموزعين وتجار التجزئة والمنصات الرقمية. فبدل أن يبقى الضمان الممتد خدمة ملحقة بعملية البيع، يمكن أن يتحول إلى قناة جديدة للوصول إلى العملاء، وإلى منتج تأميني طويل الأمد يرتبط باحتياجات المستهلك طوال دورة استخدام السيارة أو الجهاز أو المعدّة.
لكن توسع المنتج يفرض في الوقت نفسه تحديات على شركات التأمين. فنجاح الضمان الممتد يتطلب تسعيرًا دقيقًا للمخاطر، وبيانات موثوق بها حول الأعطال وتكاليف الصيانة، ونظمًا فعالة لإدارة المطالبات، إضافة إلى القدرة على التمييز بين الأعطال المغطاة والأعطال الناتجة عن سوء الاستخدام أو الإهمال أو الظروف المستثناة من الوثيقة.
كما أن تجربة العميل ستكون عاملًا حاسمًا. فالمستهلك الذي يدفع مقابل حماية إضافية يتوقع أن تكون إجراءات المطالبة واضحة وسريعة وأن يعرف منذ لحظة الشراء ما الذي تدفعه الوثيقة وما الذي لا تدفعه. وكلما اتسعت الفجوة بين توقعات العميل والنص الفعلي للتغطية، زادت احتمالات النزاع وتراجعت الثقة في المنتج.
واللافت أن أهمية الحوكمة والامتثال في هذا المجال ظهرت أيضًا في تطور رقابي حديث. ففي 22 سبتمبر الحالي 2026، أعلنت هيئة التأمين إيقاف الشركة المتحدة للتأمين التعاوني عن إصدار أو تجديد وثائق جميع المنتجات التأمينية، بما في ذلك المنتجات المقدمة لفئة الأفراد ومنتج الضمان الممتد، بسبب مخالفة التعليمات الإشرافية والرقابية. وأكدت الهيئة في القرار أن الإجراء يأتي في إطار حماية حقوق حملة الوثائق والمستفيدين والمحافظة على استقرار قطاع التأمين، مع التأكيد على عدم إعفاء الشركة من التزاماتها تجاه الوثائق السارية والمطالبات الناشئة عنها.
وهذه الواقعة تمنح «الضمان الممتد» بعدًا إضافيًا في النقاش التأميني السعودي؛ فالمنتج قد يبدو بسيطًا للمستهلك، لكنه في النهاية عقد تأميني له التزامات مالية وتنظيمية، وبالتالي فإن قوة المنتج لا تقاس فقط بسهولة بيعه، وإنما بقدرة شركة التأمين على الوفاء بالتزاماتها، ووضوح الوثيقة، وجودة إدارة المطالبات، والتزام جميع الأطراف بالأنظمة.
ومن الناحية الاقتصادية، يأتي هذا التطور في سوق تأمين سعودي يتوسع أصلًا. فقد أعلنت هيئة التأمين أن إجمالي الأقساط المكتتبة في السوق بلغ 29.8 مليار ريال خلال الربع الأول من عام 2026، بنمو 14.4%، وهو ما يعكس اتساع النشاط التأميني في المملكة ويمنح المنتجات المتخصصة، ومنها الضمان الممتد، مساحة أكبر للنمو والتطور.
ومع نمو قطاع السيارات والأجهزة والسلع ذات القيمة المرتفعة، يمكن للضمان الممتد أن يتحول تدريجيًا إلى أحد المنتجات التي تربط التأمين مباشرة بالاقتصاد الاستهلاكي. فبدل أن يظهر التأمين فقط عند وقوع حادث أو تحقق خطر تقليدي، يصبح حاضرًا منذ لحظة شراء المنتج ويستمر خلال مرحلة الاستخدام، بما يوسع قاعدة العملاء ويرفع من وعي المستهلك بمفهوم نقل المخاطر.
أما الرسالة الأهم التي يوجهها التطور السعودي فهي أن مستقبل المنتجات التأمينية الجديدة لن يعتمد فقط على ابتكار المنتج، بل على تنظيم طريقة تقديمه وبيعه وحماية المستفيد الذي يشتريه. فالضمان الممتد يمكن أن يمثل فرصة حقيقية لشركات التأمين وللقطاعات المرتبطة بها، لكنه في الوقت نفسه يحتاج إلى شفافية أكبر، وتسعير سليم، وتغطيات مفهومة، ورقابة تضمن ألا يتحول المنتج من وسيلة لحماية المستهلك إلى مصدر جديد للالتباس والنزاع.
وفي النهاية، فإن «الضمان الممتد» في السعودية يقدم نموذجًا واضحًا للتحول الذي تشهده صناعة التأمين: من منتجات تقليدية تركز على المخاطر المعروفة، إلى حلول متخصصة تتدخل في تفاصيل الحياة الاقتصادية والاستهلاكية اليومية. ومع دخول المنتج بصورة أوضح تحت مظلة هيئة التأمين، يبدو أن المرحلة المقبلة لن تكون مرحلة «تمديد الضمان» فحسب، بل مرحلة بناء سوق أكثر تنظيمًا لهذا النوع من الحماية، تكون فيه شركات التأمين هي الطرف المرخص والمسؤول، ويكون المستهلك أكثر وضوحًا في معرفة ما الذي اشتراه وما الذي تحميه وثيقته.