ماذا لو لم تعد شركة التأمين بحاجة إلى انتظار انهيار المبنى، أو غرق المزرعة، أو تلف المحصول، حتى تبدأ بدفع التعويض؟ ماذا لو كان الرقم المسجّل في محطة أرصاد جوية، أو شدة زلزال التقطتها أجهزة الرصد، أو سرعة رياح قاستها الأقمار الصناعية، كافياً لتفعيل الحماية التأمينية؟
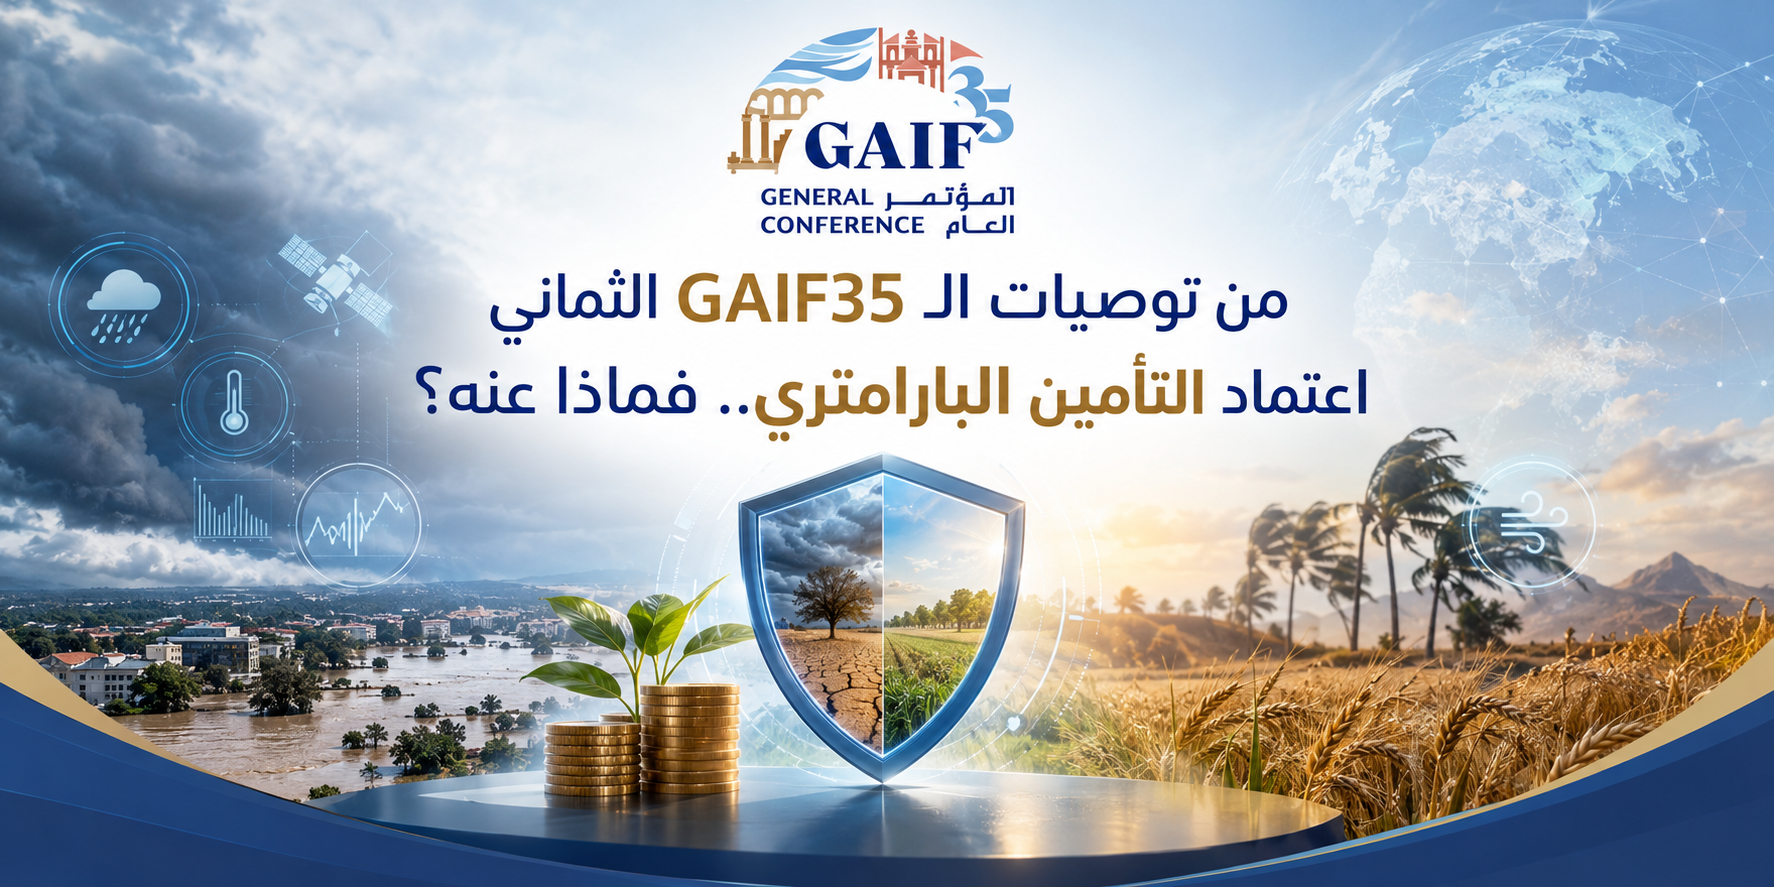
قد تبدو الفكرة للوهلة الأولى غريبة، لكنها تمثل أحد الاتجاهات التي تكتسب أهمية متزايدة في صناعة التأمين العالمية، وقد حضرت بوضوح في توصيات مؤتمر GAIF 35 الذي دعا إلى اعتماد الحلول البارامترية أو المعيارية كأداة مكملة للتأمين التقليدي، خصوصاً في مواجهة الكوارث الطبيعية والمخاطر المناخية والزراعية وغيرها.
والسبب بسيط: العالم الذي تعمل فيه شركات التأمين يتغير. فالكارثة الطبيعية التي كانت تُعتبر حدثاً استثنائياً أصبحت في كثير من الأسواق خطراً يجب الاستعداد له مسبقاً، فيما باتت الخسائر الناجمة عن الجفاف والفيضانات والعواصف وموجات الحرارة والزلازل قادرة على ضرب آلاف المؤمّن لهم في وقت واحد. وفي مثل هذه الحالات، لا تكمن المشكلة فقط في معرفة حجم الخسارة، بل في القدرة على توفير الأموال بسرعة عندما تكون الحاجة إليها في ذروتها.
هنا يأتي التأمين البارامتري. ففي التأمين التقليدي، تقع الخسارة أولاً، ثم تبدأ عملية التحقّق منها وتقييمها. يأتي الخبير، تُفحص الأضرار، تُجمع المستندات، تُدرس المطالبة، ثم يجري تحديد قيمة التعويض وفقاً لشروط الوثيقة. أما في التأمين البارامتري، فإن العقد يبدأ من مكان مختلف تماماً: يتم الاتفاق مسبقاً على مؤشر محدد وقابل للقياس يرتبط بالخطر المؤمن منه، وعلى مستوى أو «عتبة» إذا بلغها هذا المؤشر أو تجاوزها، يصبح التعويض مستحقاً وفق الآلية المحددة في الوثيقة. أي أن السؤال يتحوّل من: «كم بلغت خسارتك؟» إلى: «هل بلغ الخطر المستوى الذي اتفقنا عليه؟»
ولعل الزراعة هي أبسط مثال لفهم الفكرة. فالمزارع الذي يعتمد على الأمطار يعرف أن محصوله معرّض للجفاف، لكنه لا يستطيع التحكم بكمية المطر التي ستهطل خلال الموسم. ويمكن لوثيقة بارامترية أن تربط التغطية بكمية الأمطار المسجلة خلال فترة معينة. فإذا انخفضت الأمطار إلى ما دون العتبة المتفق عليها، يتم تفعيل التعويض وفق شروط الوثيقة.
هنا لا تقوم شركة التأمين بقياس كل شجرة أو فحص كل حبة قمح تالفة حتى تعرف أن الخطر تحقق. المؤشر المناخي هو الذي يؤدي هذه الوظيفة. فإذا كانت البيانات المعتمدة تقول إن كمية الأمطار تجاوزت الحد الأدنى المتفق عليه، لا يتحقق الشرط؛ وإذا انخفضت عنه، يبدأ التعويض وفق العقد. وهذا هو معنى «المعيار» أو Parameter في هذا السياق: متغير موضوعي يمكن قياسه مسبقاً واستخدامه كشرط لتفعيل التعويض.
والفكرة لا تتوقف عند المطر. ففي حالة الزلازل يمكن أن يرتبط التعويض بشدة الزلزال وموقعه؛ وفي الأعاصير والعواصف يمكن استخدام سرعة الرياح أو مسار العاصفة؛ وفي الفيضانات يمكن الاعتماد على مستوى المياه أو كمية الهطول؛ وفي موجات الحرارة يمكن أن تكون درجة الحرارة المسجلة خلال فترة معينة هي المؤشر. وبذلك يصبح الحدث الطبيعي، الذي كان يحتاج إلى تقييم طويل ومعقد لآثاره، مرتبطاً ببيانات يمكن رصدها ومقارنتها بعتبة محددة مسبقاً.
لكن لماذا يكتسب هذا النموذج أهمية خاصة الآن؟ لأن الكوارث لا تنتظر انتهاء الإجراءات. فعندما تضرب عاصفة أو فيضان أو زلزال منطقة واسعة، قد تكون آلاف المطالبات قد وُلدت في اللحظة نفسها. وقد تكون الطرق متضررة، والمناطق صعبة الوصول، والخبراء أمام عدد هائل من المواقع التي تحتاج إلى معاينة. وفي المقابل، تكون الشركات والمزارعون والأفراد بحاجة إلى السيولة فوراً لإعادة تشغيل أعمالهم أو إصلاح أضرارهم أو استعادة نشاطهم. في هذه اللحظة، يمكن للتأمين البارامتري أن يقدم ميزة مهمة: السرعة. فإذا تحقق المؤشر المتفق عليه وكانت البيانات موثوقة وآلية التسوية مصممة بصورة مناسبة، يمكن أن يصبح تحقق الحدث نقطة انطلاق للتعويض، بدلاً من انتظار اكتمال تقييم تفصيلي لكل مطالبة.
لكن هنا تحديداً يجب التوقف عند نقطة جوهرية، لأن التأمين البارامتري ليس وصفة سحرية. فماذا لو دمّر الجفاف محصول مزارع، لكن محطة القياس التي تعتمدها الوثيقة سجلت كمية أمطار أعلى بقليل من العتبة المحددة؟ قد تكون الخسارة حقيقية، لكن المؤشر لم يتحقق، وبالتالي قد لا يستحق التعويض البارامتري.
هذه المشكلة تعرف في صناعة التأمين باسم Basis Risk، أي خطر الفجوة بين المؤشر الذي تعتمد عليه الوثيقة والخسارة الفعلية التي يتعرض لها المؤمن له. وهنا تظهر المفارقة: قوة التأمين البارامتري تكمن في الرقم، وأكبر مخاطره أيضاً قد تكون في الرقم. فإذا كان المؤشر مختاراً بصورة سيئة، أو كانت محطة القياس بعيدة، أو كانت البيانات غير دقيقة، أو كانت العتبة لا تعكس طبيعة الخطر، يمكن أن تصبح الوثيقة منفصلة عن الواقع الذي يفترض أن تحمي منه. ولذلك فإن تصميم المنتج البارامتري ليس مجرد اختيار رقم ووضعه في عقد، بل عملية اكتوارية وفنية دقيقة تبدأ من فهم الخطر وتنتهي باختيار المؤشر الأكثر ارتباطاً به. وهنا تدخل التكنولوجيا إلى قلب المعادلة. فالأقمار الصناعية، ومحطات الأرصاد، وأجهزة الاستشعار، والبيانات الجغرافية، ونماذج المناخ، وتحليل البيانات، كلها أصبحت أدوات قادرة على إعطاء شركات التأمين صورة أكثر تفصيلاً عن المخاطر الطبيعية. ومع تطور الذكاء الاصطناعي، تزداد أيضاً القدرة على تحليل كميات ضخمة من البيانات وبناء نماذج أكثر دقة لفهم الأنماط المناخية وتقدير المخاطر. وهذا قد يقود إلى تحول أوسع في الصناعة: التأمين لم يعد يعتمد فقط على ما يحدث بعد الكارثة، بل أصبح قادراً بصورة متزايدة على الاستفادة من البيانات التي تراقب الخطر قبل وقوعه وأثناءه وبعده.
وفي القطاع الزراعي، تبدو الإمكانات كبيرة بشكل خاص. فالمزارع لا يستطيع التحكّم في المطر أو الجفاف أو الحرارة، لكنه يستطيع نقل جزء من الخطر المالي إلى شركة التأمين. وإذا استطاع المنتج التأميني أن يرتبط بصورة دقيقة بالمؤشر الذي يعكس هذا الخطر، يمكن أن تتحول الوثيقة من مجرد وسيلة لتعويض الخسارة إلى أداة تساعد على استمرار النشاط بعد الصدمة. وهذا مهم لأن خسارة محصول كامل لا تعني خسارة المزارع وحده. في بعض الاقتصادات، يمكن أن تمتد آثارها إلى الدخل وفرص العمل والأسعار وسلاسل الإمداد والأمن الغذائي. لذلك فإن توفير السيولة بسرعة بعد الصدمة قد يكون له أثر اقتصادي يتجاوز قيمة التعويض الفردي نفسه.ومن هنا يمكن فهم لماذا لا يقتصر الاهتمام بالتأمين البارامتري على المزارعين. فالشركات الصغيرة، والطاقة، والسياحة، والنقل، وسلاسل الإمداد، والبنية التحتية، وحتى الحكومات، يمكن أن تستفيد من منتجات مرتبطة بمخاطر قابلة للقياس.
تخيل مثلاً أن كارثة طبيعية تضرب منطقة اقتصادية كاملة. المشكلة ليست فقط كم مبنى تضرر وكم سيارة دُمّرت. هناك أيضاً طرق يجب إصلاحها، ومؤسسات تحتاج إلى إعادة تشغيل، وشركات تحتاج إلى سيولة، وخدمات عامة يجب استعادتها. وفي مثل هذه الظروف، تصبح السرعة في توفير الأموال جزءاً من القدرة على التعافي نفسها.
لكن هل يعني ذلك أن التأمين البارامتري سيحل محل التأمين التقليدي؟ على الأرجح، لا.وهنا تكمن أهمية صياغة توصية GAIF 35 نفسها: أداة مكملة.فالتأمين التقليدي سيظل ضرورياً في عدد هائل من الحالات التي تحتاج إلى تقييم الخسائر الفعلية وتحديد قيمتها. أما التأمين البارامتري فيستطيع أن يضيف طبقة أخرى من الحماية، خصوصاً عندما يكون الخطر قابلاً للربط بمؤشر واضح، وعندما تكون السرعة والسيولة عنصرين أساسيين في الاستجابة. وقد يكون النموذج الأكثر فاعلية هو الجمع بين الاثنين: تأمين تقليدي يغطي الخسائر الفعلية، وحماية بارامترية توفر دفعة مرتبطة بتحقق حدث أو تجاوز مؤشر محدد. وبذلك لا يكون أحدهما منافساً للآخر، بل يعملان معاً لسد فجوات مختلفة في الحماية.
بالنسبة إلى الأسواق العربية، تبدو الفرصة واعدة، لكن الطريق إليها لن يكون بمجرد تبني المصطلح. فالتأمين البارامتري يحتاج إلى بنية بيانات قوية، ومصادر قياس موثوقة، ومحطات رصد كافية، ونماذج اكتوارية دقيقة، وأطر تنظيمية واضحة، وعقود شفافة يفهم المؤمن له من خلالها تماماً ما هو المؤشر الذي سيدفع التعويض ومتى يتم تفعيله.
والأهم أن لكل سوق مخاطره الخاصة. فما يصلح لتغطية الجفاف في منطقة زراعية قد لا يصلح في منطقة أخرى، وما يصلح للفيضانات لا يصلح بالضرورة للزلازل، وما يصلح لموجات الحرارة يحتاج إلى مؤشرات مختلفة عن تلك المستخدمة في العواصف. لذلك فإن السؤال الحقيقي أمام صناعة التأمين العربية ليس: هل نستخدم التأمين البارامتري؟ بل: كيف نصممه بحيث يكون الرقم الذي يحرك التعويض مرآة حقيقية للخطر؟
وهنا ربما تكمن أهمية النقاش الذي فتحته توصية GAIF 35. فالتأمين البارامتري ليس مجرد منتج جديد يضاف إلى رفوف شركات التأمين، بل يعكس تحولاً في فلسفة إدارة المخاطر نفسها. فبدلاً من الانتظار حتى تقع الخسارة ثم البدء بقياسها، يصبح بالإمكان الاتفاق مسبقاً على مؤشرات تقول إن الخطر وصل إلى مستوى يستوجب الاستجابة.
من «قياس الخسارة» إلى «قياس الخطر» … قد يكون هذا هو التحول الحقيقي. وفي عالم تتزايد فيه سرعة الكوارث واتساع نطاقها، قد لا يكون التحدي الأكبر أمام صناعة التأمين هو أن تعرف حجم الضرر بعد وقوعه، بل أن تكون مستعدة مالياً للحظة التي يقع فيها. ولهذا ربما تختصر فكرة التأمين البارامتري كلها في مشهد واحد: المطر لم يهطل، الزلزال تجاوز العتبة، الرياح بلغت السرعة المحددة… والرقم قال إن وقت التعويض قد حان.
فإذا كان التأمين التقليدي قد علّمنا كيف نعوّض الخسارة، فإن التأمين البارامتري يحاول أن يعلّم الصناعة شيئاً جديداً: كيف نختصر المسافة بين وقوع الكارثة ووصول الحماية إلى من يحتاجها. وهذا، في عالم يتغير فيه المناخ وتتغير معه خريطة المخاطر، قد لا يكون مجرد تطور في التأمين… بل ضرورة.